みなさんこんにちは!あじたまごです!
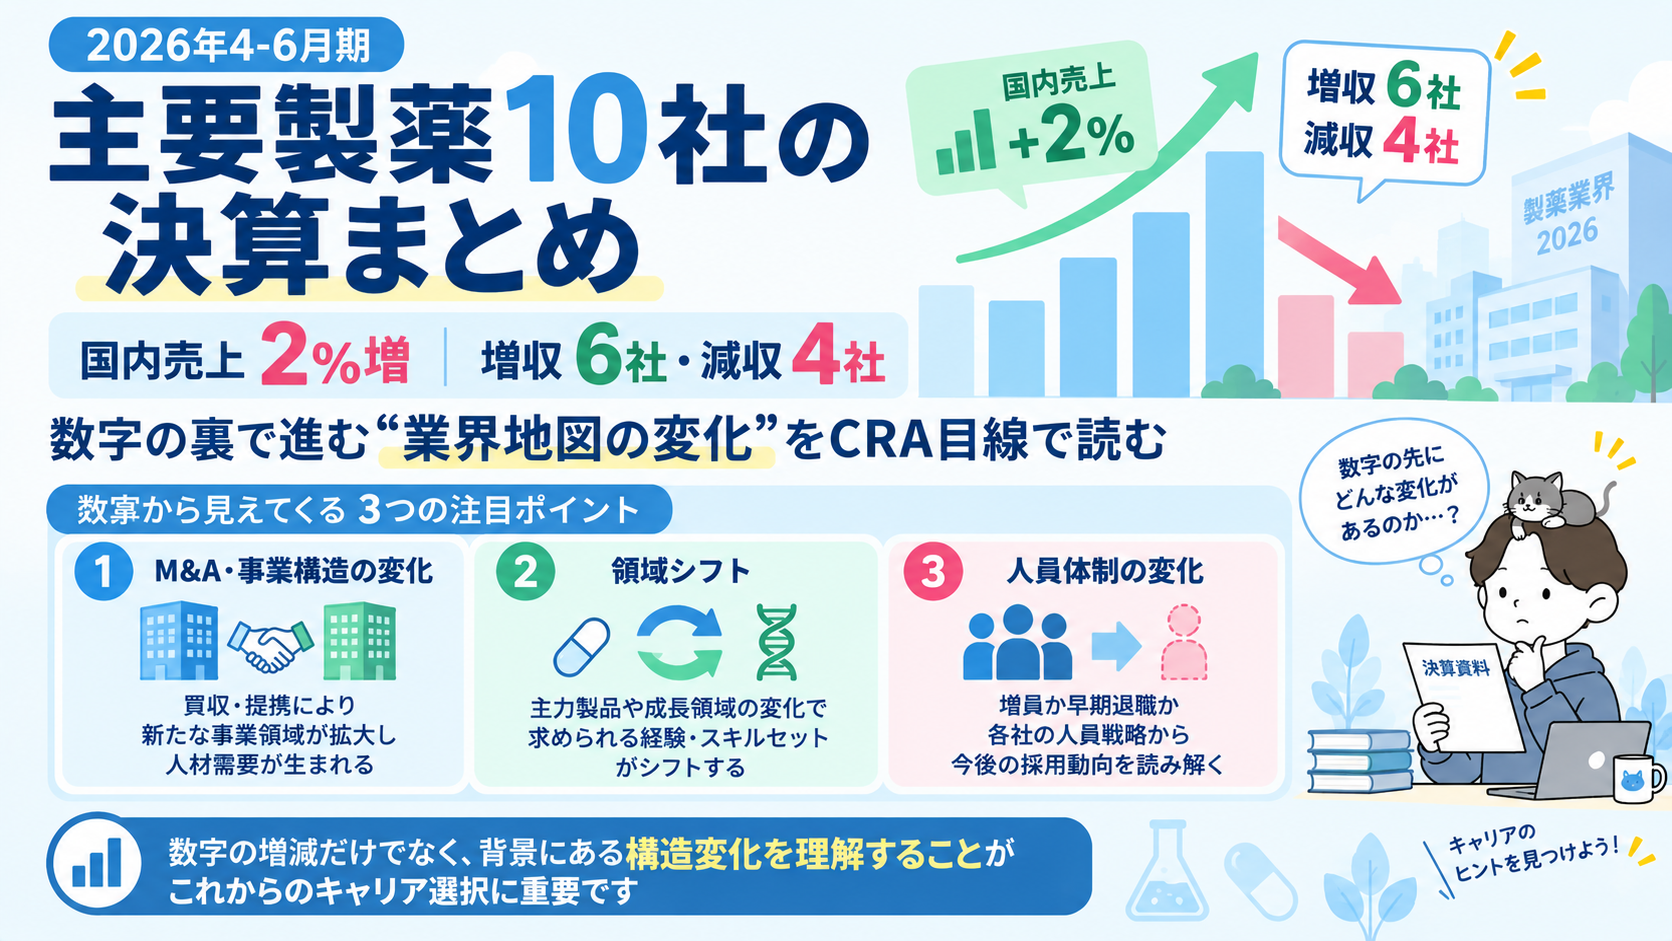
2026年8月19日、AnswersNewsが主要製薬10社の直近決算を集計した記事を配信しました。
国内売上収益は前年比2%程度増で推移し、増収6社・減収4社という結果です。
塩野義製薬が前年比2.4倍という驚くべき伸びを見せた一方、協和キリンは2年連続で早期退職者を募るなど、10社の内訳を見ると明暗がはっきり分かれています。
「決算のニュースは知っているけど、数字を見ても自分のキャリアにどうつながるのか分からない」という方は多いと思います。
私はGPM(Global Project Manager)として国内外の開発案件の進捗と組織の動きを見てきた立場から、決算発表は単なる業績報告ではなく、その会社が今後どんな人材を必要としているかを映す鏡だと考えています。
この記事では、AnswersNewsが報じた主要製薬10社の決算の中身を、塩野義製薬・中外製薬・協和キリン・小野薬品工業・第一三共・武田薬品工業・大塚ホールディングスの動きを中心に整理したうえで、それぞれの決算がCRA(臨床開発モニター)・開発職の転職市場にどう跳ね返るのかを、GPMとしての実務経験を交えて解説します。
厚生労働省の中央社会保険医療協議会(中医協)で継続的に議論されている薬価改定の動きも、決算の数字を左右する重要な背景として押さえておいてください。
主要製薬10社の決算(2026年4-6月期)まとめ|国内売上2%増の全体像
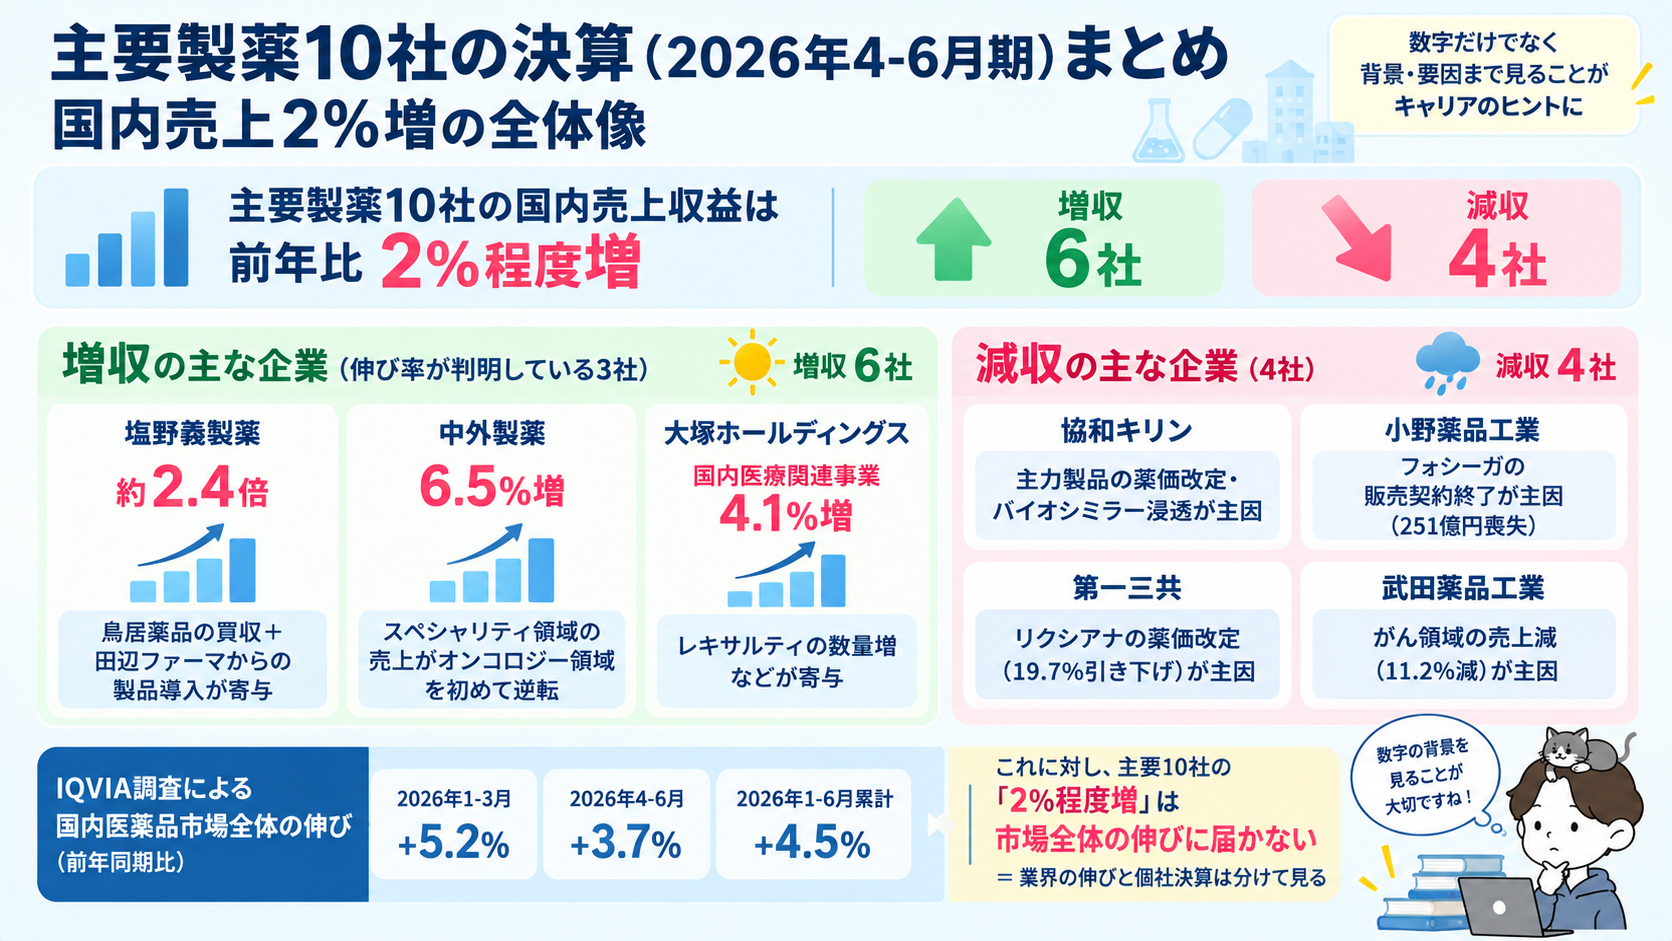
結論から言うと、主要製薬10社の決算をまとめると国内売上収益は前年比2%程度増で推移していますが、増収6社に対して減収4社と会社によって明暗がはっきり分かれています。
しかもこの2%という伸び率は、IQVIAジャパンが調査した国内医薬品市場全体の伸び率と比べると見劣りする水準です。
「主要10社の決算だけを見て業界全体を判断しない」という姿勢を持っておいた方がいいというのが、この記事全体を通してお伝えしたいポイントです。
増収6社・減収4社の内訳とその意味
減収となった4社は、後ほど詳しく解説する協和キリン・小野薬品工業・第一三共・武田薬品工業の4社で、いずれも主力製品の薬価改定や契約終了が主因になっています。
一方、増収となった6社のうち、具体的な伸び率が明らかになっているのは塩野義製薬(約2.4倍)・中外製薬(6.5%増)・大塚ホールディングス(国内医療関連事業4.1%増)の3社です。
住友ファーマは「既存主力品が堅調」とされているものの、本稿執筆時点では具体的な増収率までは公表内容から確認できませんでした。
残る2社についても数字の詳細は限られているため、この記事では数字が明らかになっている会社を中心に扱います。
数字が判明していない企業を無理に取り上げて憶測で語ることはしません。
IQVIA調査が示す市場全体の伸びと主要10社の見劣り
少し視点を引いて市場全体を見ると、IQVIAジャパンの調査では国内医薬品市場全体が2026年1-3月期に前年同期比+5.2%、4-6月期に+3.7%、1-6月期累計で+4.5%という伸びを記録しています。
主要10社の決算集計が示す「2%程度増」という数字は、この市場全体の伸びに届いていません。
市場全体を押し上げているのは、主要10社の外側にいる企業群の力が大きいということです。
どの企業群がその主体なのかは今回の記事の主題ではないため深入りしませんが、業界全体の伸びと、個社の決算を分けて見る癖をつけておくと、ニュースに振り回されにくくなります。
決算発表をキャリアの参考にするときに見る3つの視点
この3つの視点を持っておくと、決算発表を単なる業績ニュースとしてではなく、キャリアの判断材料として読めるようになります。
次の章から、この3つの視点に沿って各社の決算を見ていきます。
GPMとして四半期ごとに各社の決算資料に目を通す習慣がありますが、正直に言うと売上高そのものより「どの領域が伸びたか」「人員体制にどんな記載があるか」の方をよく見ています。CRA時代はここまで意識していませんでしたが、PM・GPMとして組織の採用計画に関わるようになってから、決算の数字がそのまま次の求人票に直結していることを痛感するようになりました。
M&Aで事業構造が様変わりした会社は人材需要のシグナル|塩野義製薬の2.4倍増収
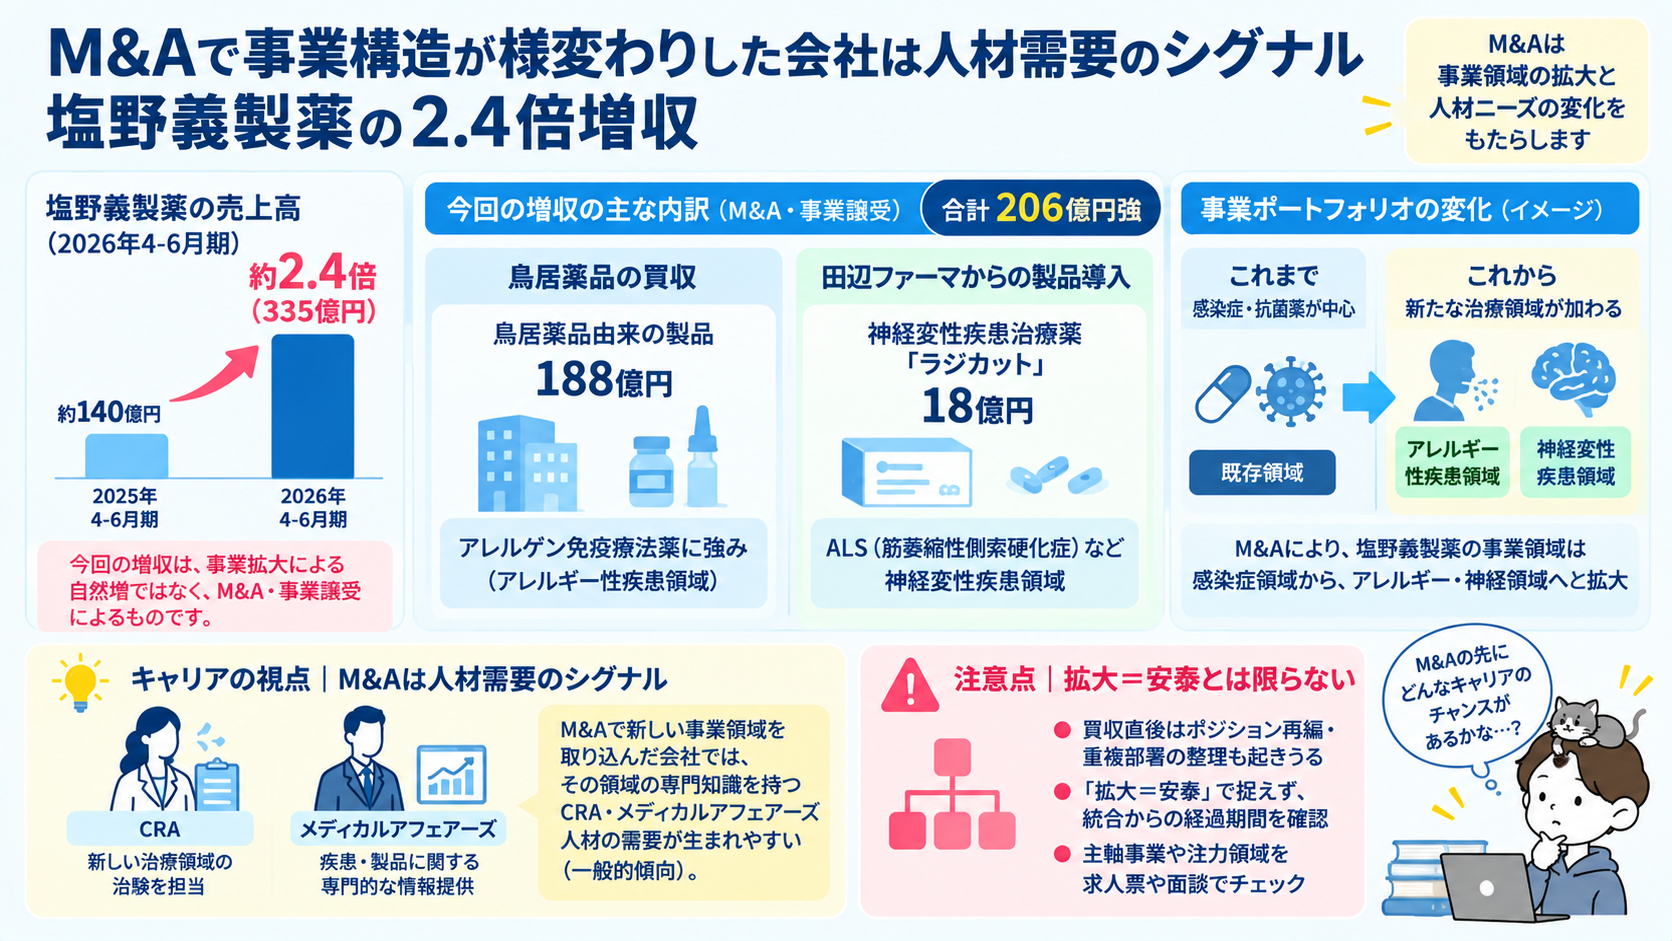
結論として、塩野義製薬の決算で最も目を引くのは前年同期比で売上高が約2.4倍(335億円)に伸びたという数字ですが、これは事業拡大による自然増ではなく、鳥居薬品の買収と田辺ファーマからの製品導入という2つのM&A・事業譲受によるものです。
買収によって会社の事業構造そのものが様変わりした決算だと理解しておくのが正確です。
塩野義製薬が2.4倍に伸びた中身
内訳を見ると、鳥居薬品由来の製品が188億円、田辺ファーマから獲得した神経変性疾患治療薬「ラジカット」が18億円を稼いでおり、これらを合わせた206億円強が今回の増収の大半を占めています。
鳥居薬品はアレルゲン免疫療法薬などに強みを持つ製薬会社として知られており、塩野義製薬にとっては感染症・抗菌薬中心だった事業ポートフォリオに、新しい治療領域が加わった形になります。
M&Aで統合された新規事業領域が求人にどう跳ね返るか
一般的にM&Aで新しい事業領域を取り込んだ会社では、統合後にその領域の専門知識を持つCRA・メディカルアフェアーズ(MA)人材の需要が生まれやすい傾向があります。
買収された会社が抱えていた治験・製造販売後調査のパイプラインを引き継ぐ形になるため、その領域の経験者を中途採用で補強する動きが出やすいというのが、GPMとしてこれまで見てきた印象です。
ただしこれはあくまで一般的な傾向であり、塩野義製薬の具体的な採用計画が公表されているわけではない点はご留意ください。
M&A直後の会社を転職先として見るときの注意点
ここは正直にお伝えしておきます。
買収直後の会社は、組織統合の過程でポジションの再編や重複部署の整理が起きることもあります。
「拡大しているから安泰」と単純に捉えず、統合後どのくらい経過しているか、どの事業が主軸に位置づけられているかを、求人票や面談で確認することをおすすめします。
M&Aによる増収は、会社全体の求人が一律に増えるという単純な話ではないというのが実務上の感覚です。
領域シフトで求められるスキルが変わる|中外製薬のスペシャリティ逆転
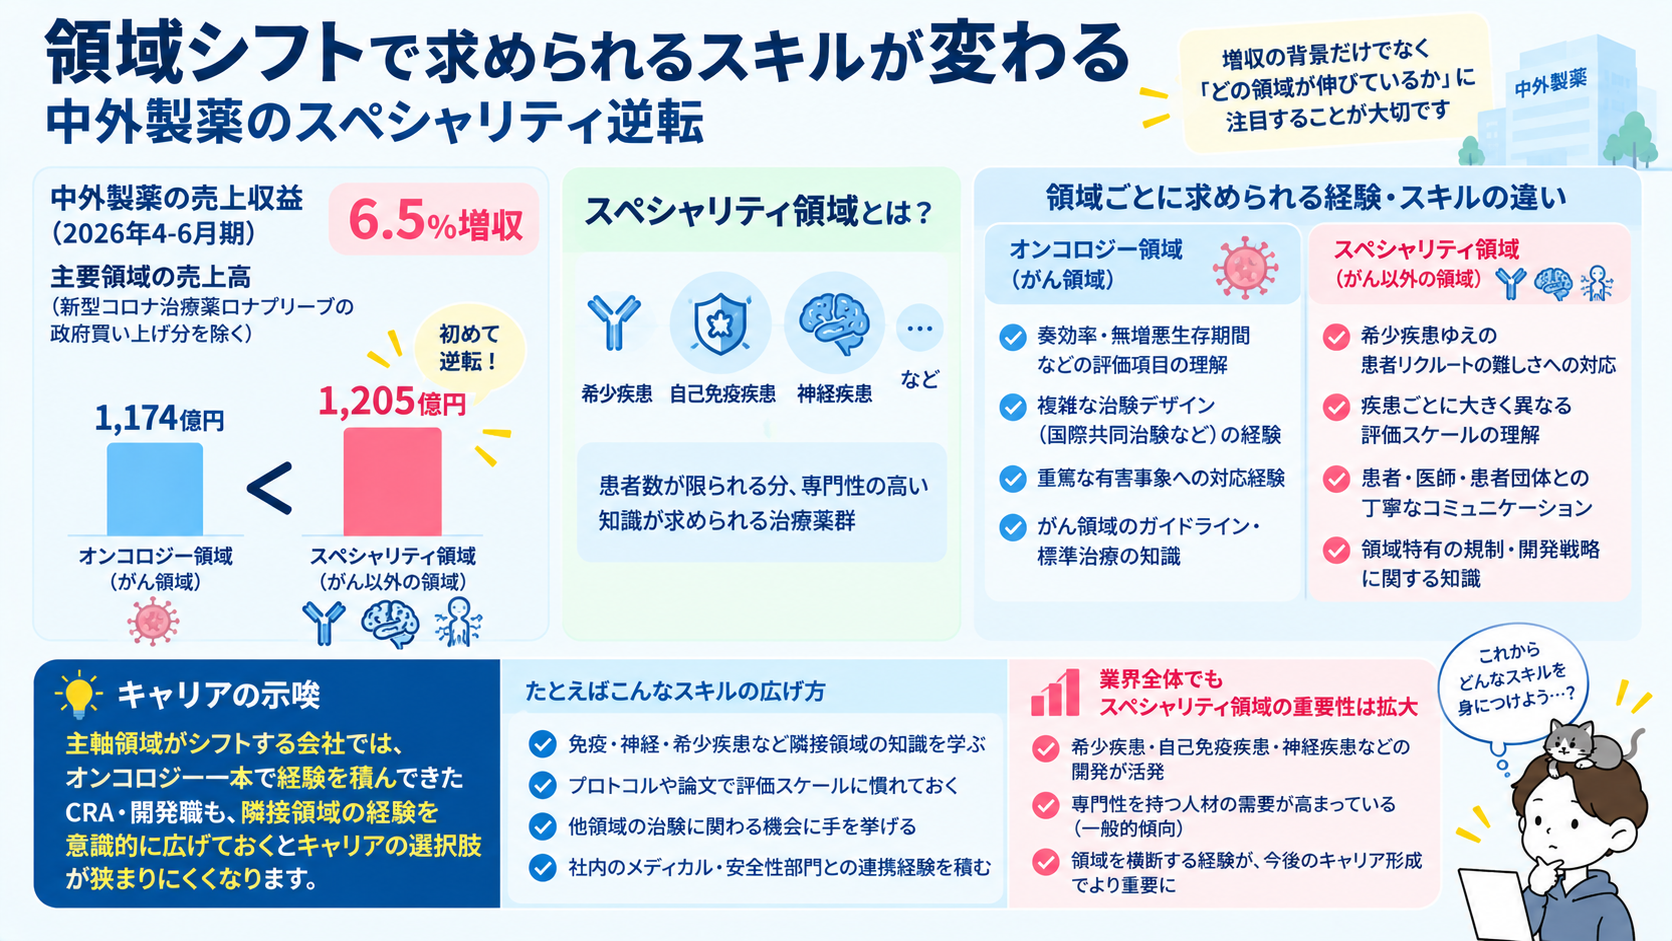
結論として、中外製薬の決算で押さえておきたいのは6.5%という増収率そのものより、スペシャリティ領域の売上高(1205億円)が、これまで中外製薬の稼ぎ頭だったオンコロジー領域(1174億円)を初めて上回ったという構造変化です(新型コロナ治療薬ロナプリーブの政府買い上げ分を除いた数字)。
スペシャリティ領域がオンコロジー領域を初めて逆転した意味
スペシャリティ領域とは、がん以外の希少疾患・自己免疫疾患・神経疾患など、専門性の高い少数患者向けの治療薬群を指す言葉として業界で使われています。
中外製薬はこれまで抗がん剤(オンコロジー領域)を主力事業として成長してきた会社ですが、その構図が変わりつつあることを、この決算数字は示しています。
オンコロジー経験からスペシャリティ領域へ、求められる経験の変化
がん領域の治験は、抗がん剤特有の評価項目(奏効率・無増悪生存期間など)や重篤な有害事象対応の経験が重視されますが、スペシャリティ領域は希少疾患ゆえの患者リクルートの難しさや、疾患ごとに大きく異なる評価スケールへの理解が求められます。
中外製薬のように主軸領域がシフトする会社では、これまでオンコロジー領域一本で経験を積んできたCRA・開発職も、隣接領域の経験を意識的に広げておいた方がキャリアの選択肢が狭まりにくいというのが、GPMとして感じている実感です。
中外製薬という会社そのものの働き方・年収水準については、中外製薬の会社選び記事で詳しく解説しているので、興味があれば確認してみてください。
早期退職を繰り返す会社をどう見るか|協和キリンの2年連続早期退職432人
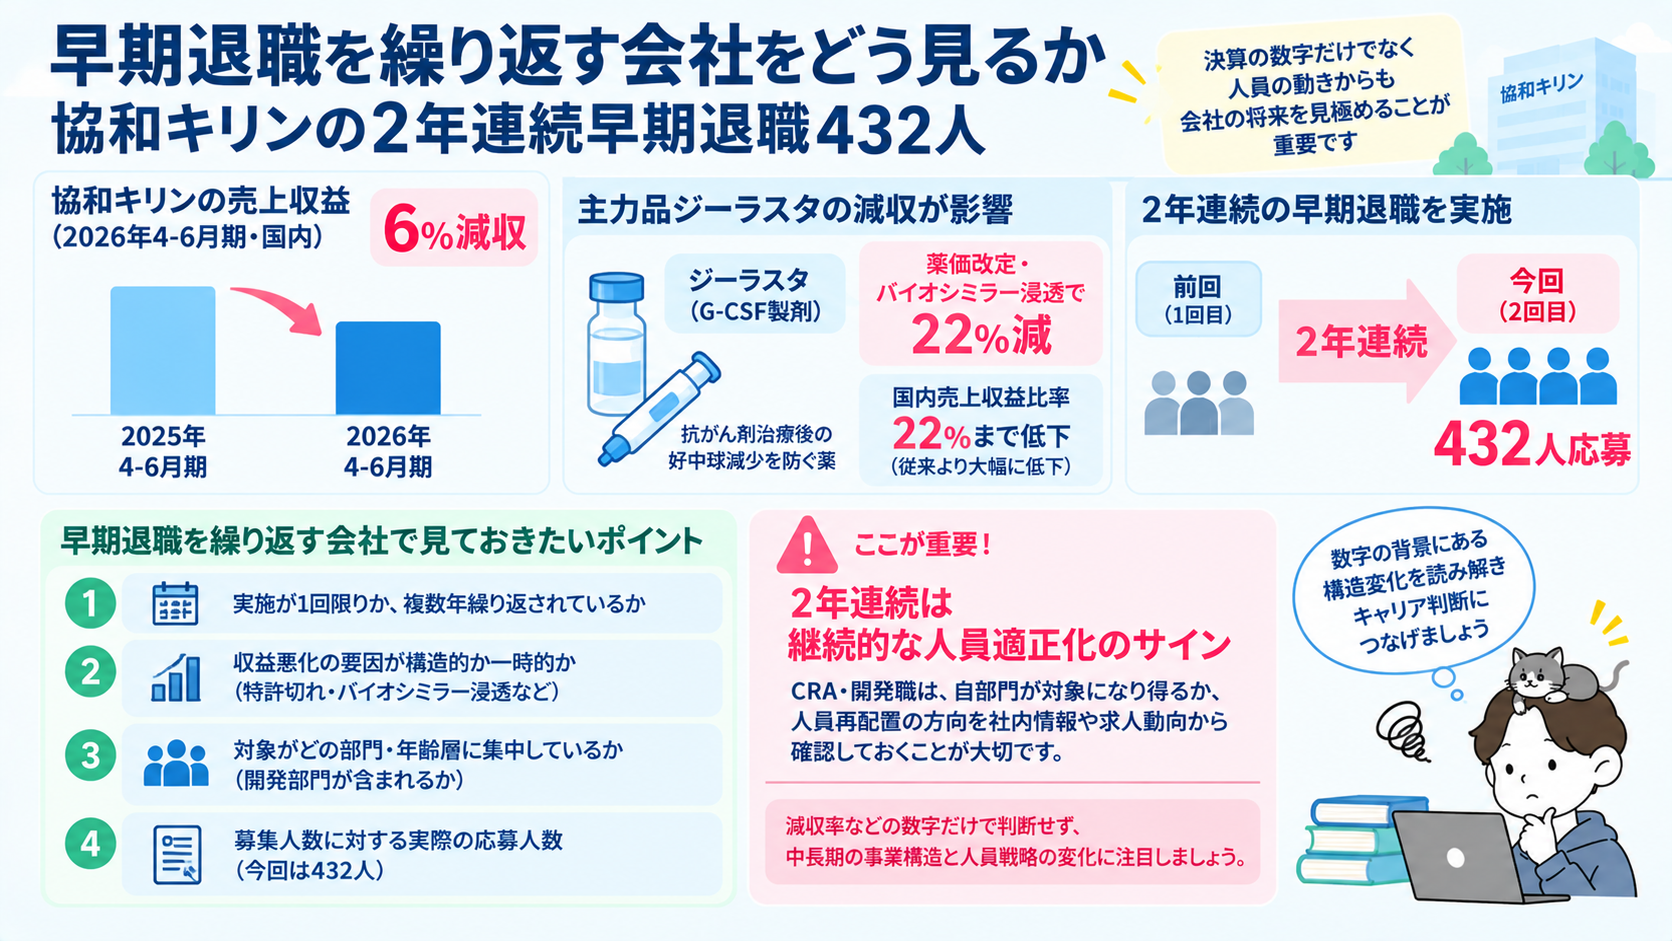
結論として、協和キリンの決算で最も重く受け止めるべきなのは6%という減収率そのものより、2年連続で希望退職を実施し、今回432人が応募したという事実です。
売上の数字は毎期変動するものですが、2年連続の早期退職は会社の中期的な人員戦略そのものが変化していることを示すシグナルだと捉えた方がよいと考えています。
ジーラスタ22%減と国内売上収益比率22%まで低下という構造要因
協和キリンの主力品「ジーラスタ」(G-CSF製剤という、抗がん剤治療後の好中球減少を防ぐ薬です)は、薬価改定とバイオシミラー(バイオ後続品。
オリジナルの薬と同等の効果を目指して開発される後発品)の浸透によって22%の減収となり、これが国内売上収益全体を押し下げました。
国内売上収益が全体に占める比率も22%まで低下しており、会社の収益構造における国内事業の相対的な位置づけが下がっていることがうかがえます。
在籍中のキャリアリスクとして正直に読み解く
在籍中の立場からすると、早期退職の実施そのものを悲観する必要はありません。
ただし2年連続という頻度は、単発の構造改革ではなく、会社が継続的に人員規模の適正化を進めているサインと捉えた方が現実的です。
CRA・開発職として在籍している方は、自部門が対象になり得るか、会社がどんな職種に人員を再配置しようとしているかを、社内の開示情報や求人動向から確認しておくことをおすすめします。
早期退職やリストラが進む会社に在籍している場合の転職の考え方は、製薬業界で早期退職・リストラが増える今、CRA転職が選択肢になる理由を解説した記事で詳しく整理しているので、あわせて確認してみてください。
一時的な減収と構造的な低迷の見分け方|小野薬品・第一三共・武田薬品
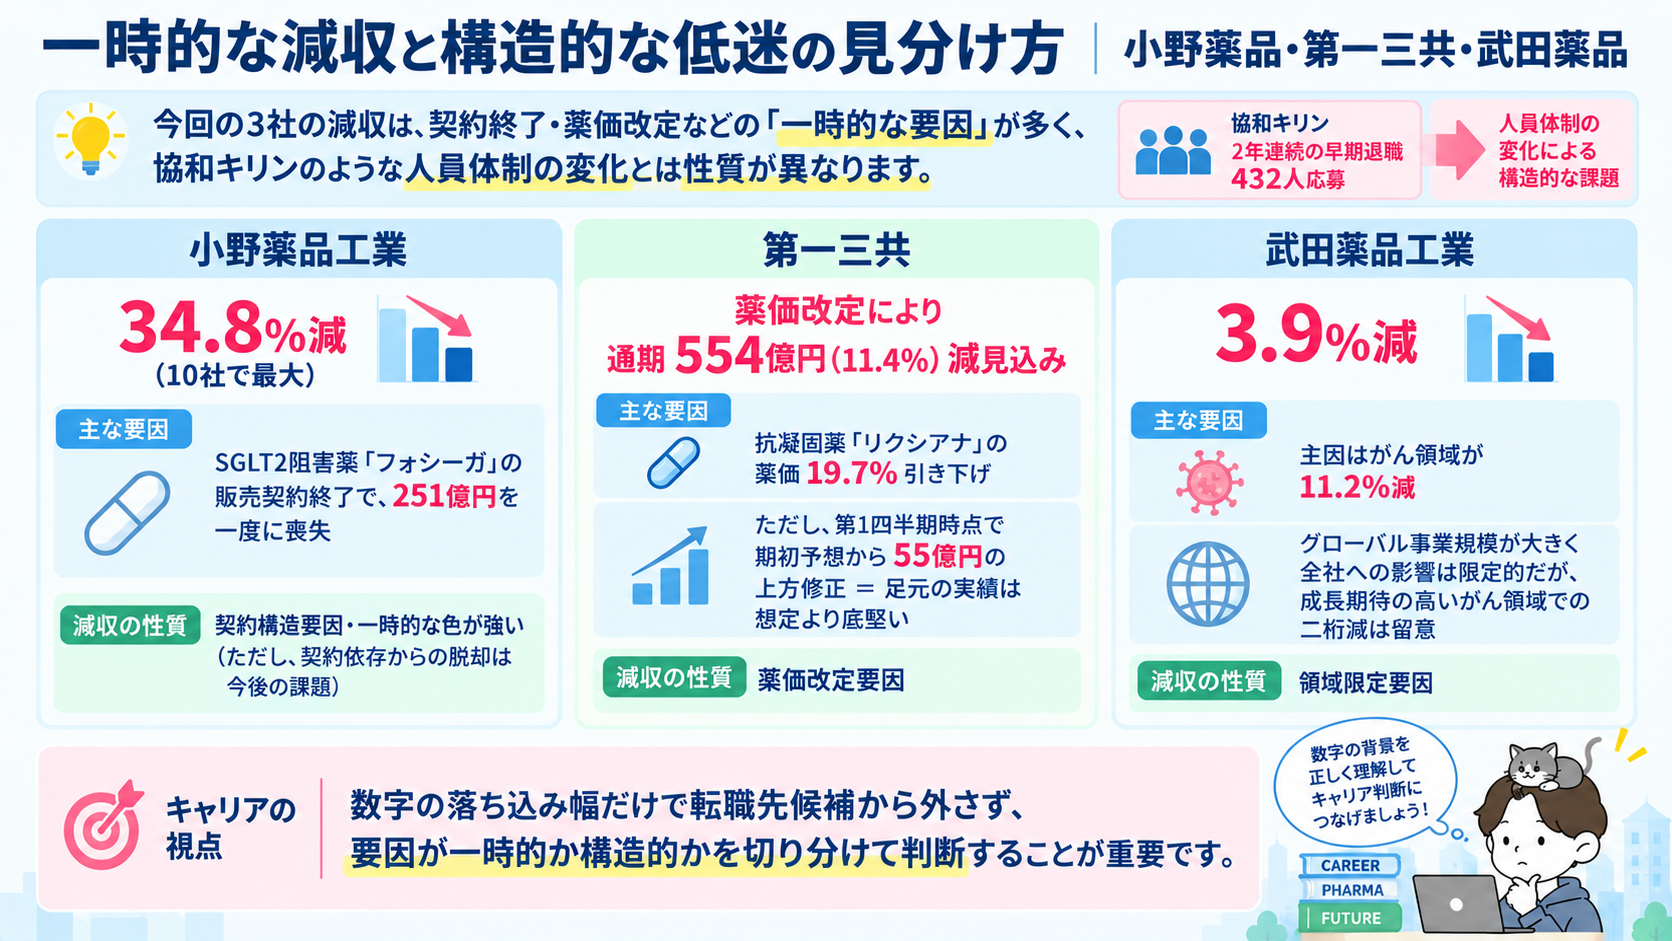
結論として、小野薬品工業・第一三共・武田薬品工業の3社はいずれも大きな減収を記録していますが、その要因の多くは特定製品の契約終了や薬価改定という「一時的な要因」であり、協和キリンのような人員体制の変化とは性質が異なります。
数字の落ち込み幅だけを見て「この会社は危ない」と判断するのは早計です。
小野薬品工業34.8%減|フォシーガ販売契約終了という契約構造要因
小野薬品工業は34.8%という主要10社の中でも最大の減収率を記録しましたが、この主因はSGLT2阻害薬(尿から糖を排出させる仕組みの糖尿病治療薬です)「フォシーガ」の販売契約終了で、これにより251億円の売上を一度に失ったことによるものです。
フォシーガは他社が開発した糖尿病治療薬で、小野薬品工業は国内での販売提携を担っていましたが、契約終了により該当分の売上がまるごと消えた形です。
これは自社パイプラインの弱さによる減収ではなく、契約構造の変化による一時的な数字の落ち込みと見るのが妥当です。
ただし、契約に依存した収益構造からどう脱却するかは今後の課題であり、この点は楽観視しすぎないよう注意が必要です。
第一三共|通期554億円減見込みでも第1四半期は55億円上方修正
第一三共は主力の抗凝固薬(血液を固まりにくくする薬です)「リクシアナ」が薬価19.7%の引き下げを受け、通期では554億円(11.4%)の減収が見込まれています。
一見大きな下方修正に見えますが、実は第1四半期の実績時点で、期初予想から55億円の上方修正が行われています。
つまり「通期で大きく減る見込み」という表面的な数字と、「足元の実績は想定より底堅い」という実態には差があるということです。
決算を見るときは、通期予想の増減率だけでなく、四半期ごとの実績が予想に対してどう推移しているかまで確認すると、会社の実態をより正確につかめます。
武田薬品工業3.9%減|がん領域11.2%減の影響範囲
武田薬品工業は3.9%の減収で、主因はがん領域が11.2%減と低迷したことです。
武田薬品工業はグローバルでの事業展開規模が大きい会社であり、国内の一部領域の減収だけで会社全体の体力を測るのは早計です。
とはいえ、がん領域という成長期待の高い分野で二桁の減収が出ている点は、その領域を志望する方にとっては留意しておきたい情報です。
3社の減収要因を整理すると、次のようになります。
| 会社 | 減収の規模 | 主因 | 性質の見立て |
|---|---|---|---|
| 小野薬品工業 | 34.8%減 | フォシーガ販売契約終了(251億円喪失) | 契約構造要因・一時的な色が強い |
| 第一三共 | 通期554億円(11.4%)減見込み | リクシアナ薬価19.7%引き下げ | 薬価改定要因・第1四半期は55億円上方修正 |
| 武田薬品工業 | 3.9%減(がん領域11.2%減) | がん領域の伸び悩み | 領域限定要因・全社への影響は限定的 |
いずれも「特定製品・特定領域の落ち込み」が主因であり、協和キリンのように会社全体の人員戦略が変わっているわけではありません。
数字だけを見て転職先の候補から外すのではなく、要因が一時的か構造的かを切り分けて判断することをおすすめします。
薬価改定を跳ね返す「強い製品」を持つ会社の見分け方|大塚ホールディングスの例
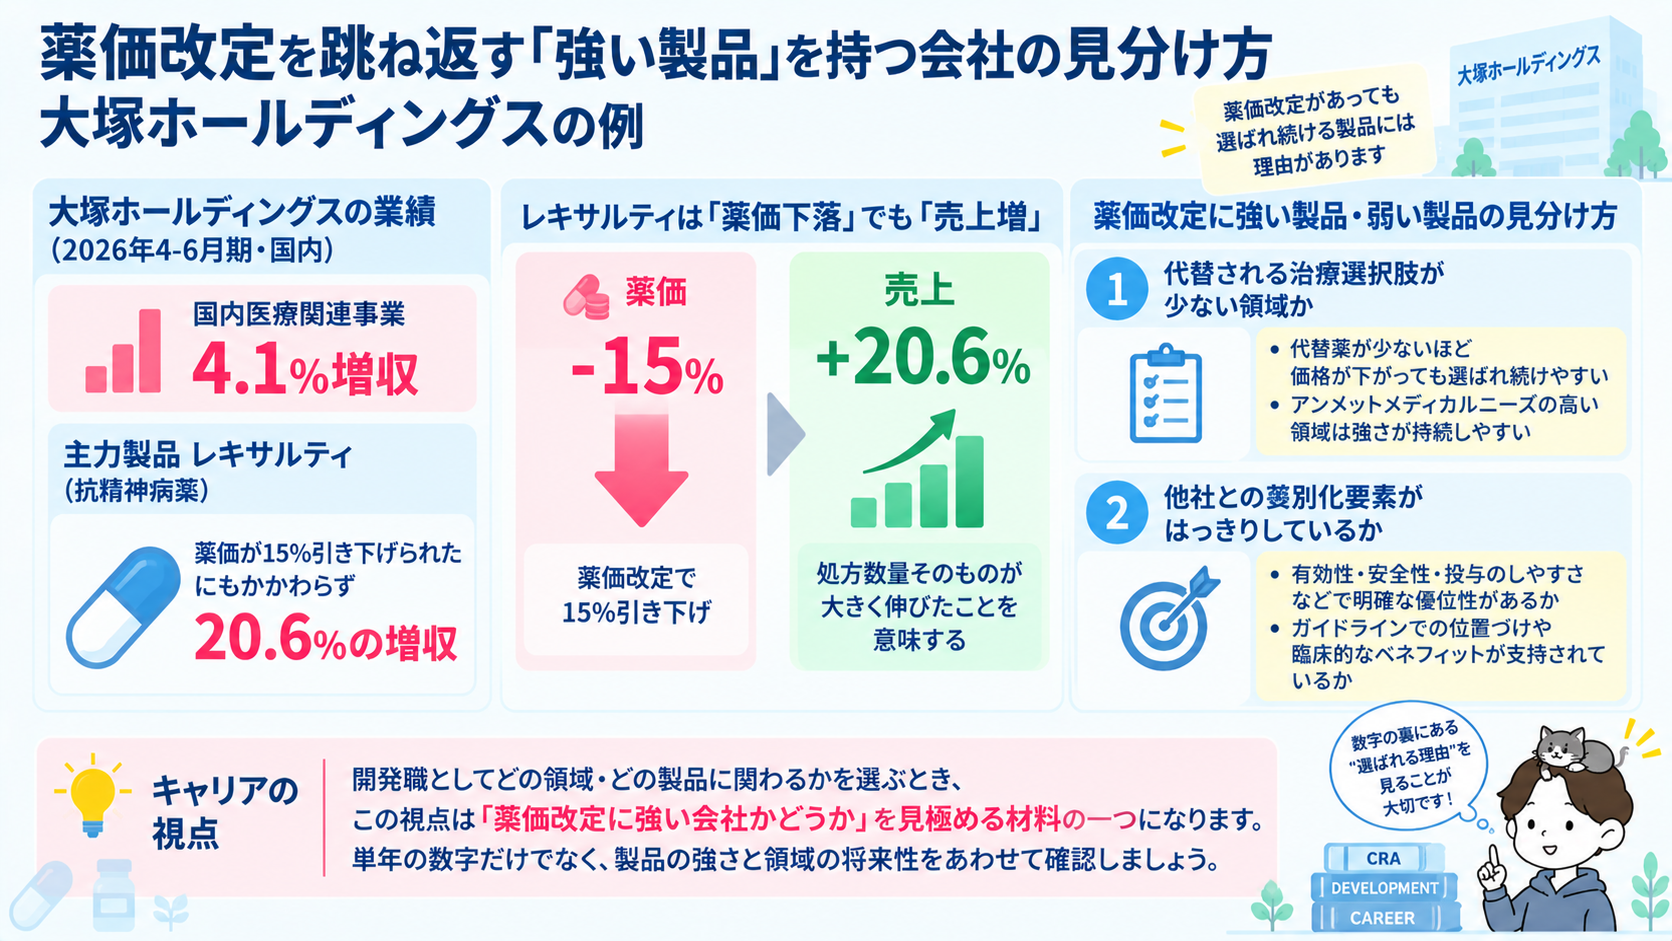
結論として、大塚ホールディングスの決算からは、薬価改定という逆風を製品力で跳ね返した好例が見えてきます。
国内医療関連事業は4.1%の増収で、主力の抗精神病薬「レキサルティ」は薬価が15%引き下げられたにもかかわらず、20.6%の増収を記録しました。
レキサルティが薬価引き下げを跳ね返した理由
薬価が15%下がっても売上が20%以上伸びるということは、価格ではなく処方数量そのものが大きく伸びたことを意味します。
既存治療で十分な効果が得られなかった患者への処方が広がっている、あるいは他の抗精神病薬からの切り替えが進んでいるといった可能性が考えられますが、詳細な処方動向は公表資料だけでは分からないため、あくまで一般的な推測にとどめておきます。
薬価改定に強い製品・弱い製品の違いをCRA視点で見る
薬価改定のたびに売上が目減りする製品と、レキサルティのように跳ね返せる製品の違いを見るとき、代替される治療選択肢が少ない領域か、他社との差別化要素がはっきりしているかという視点が参考になります。
開発職としてどの領域・どの製品に関わるかを選ぶ際、この視点は「薬価改定に強い会社かどうか」を見極める材料の一つになります。
大塚製薬グループでの働き方・年収水準の詳細は大塚製薬の会社選び記事でまとめているので、こちらもあわせてご覧ください。
ここまで塩野義製薬・中外製薬・協和キリン・小野薬品工業・第一三共・武田薬品工業・大塚ホールディングスの7社の決算を見てきましたが、どの会社の動きが自分のキャリアに影響するかは、今の職場・志望領域によって変わります。
具体的な求人動向を確認したい方は、まず情報収集から始めることをおすすめします。
自分の経歴でどの会社・どの領域を狙えるか整理したい方は、転職エージェントの使い分けガイドも参考にしてください。
M&A・領域シフトが起きている会社の求人を幅広く相談したい方向け
非公開求人も多く、業界の動きに応じた求人の変化を具体的に確認できます
製薬業界に特化して、決算の裏側にある会社の人員動向まで相談したい場合は、CRA特化の転職エージェント「Answers(アンサーズ)」も選択肢になります。
製薬業界の専任コンサルタントに個別相談したい方向け
個別企業の決算・人員動向まで踏み込んで相談できます
この記事を書いた人
あじたまごと申します!
激務の内資系CRAから外資系CRAへ転職! その後、CTMを経て現在はPMとしてホワイト就業中! 年収100万円UPを叶えた実体験やキャリア構築のコツを発信しています。
新卒で大手内資系CROに就職するも、毎月残業80時間超で疲弊…。
不安を抱えながら外資系CROへ飛び込み、独自のノウハウを駆使してCRAからPMへのステップアップと環境激変を達成しました!
- 新卒で大手内資系CROに就職
- 毎月残業80時間越えで疲弊
- 不安いっぱいのまま外資に飛び込み
- 転職サイトと転職のコツを駆使して環境激変!ホワイト就業中
\内資から外資への転職術と、昇進を勝ち取る全貌はnoteで公開中!/