みなさんこんにちは!あじたまごです!
2026年10月5日、塩野義製薬が米国の希少疾患バイオ企業IntraBio(イントラバイオ)を約20億ドル(約3,156億円)で買収すると発表しました。
ニュースの見出しは「巨額買収」ですが、臨床開発モニター(CRA)や開発職の方が本当に知りたいのは、「で、私の仕事や求人は変わるの?」という点ではないでしょうか。
私は臨床試験業界で10年以上、CRAからGPM(Global Project Manager)まで経験してきた立場です。
この記事では、買収そのものの事実を最初に30秒で整理したうえで、希少疾患の治験が現場の仕事をどう変えるのか、そして日本のCRA・開発職の求人にどう響き得るのかを、確認できる事実と「まだ分からないこと」を分けて解説します。
なお、買収は発表時点では完了していません。
数字や時期は各社の発表や報道にもとづく情報で、今後変わる可能性があります。
最新の内容は塩野義製薬の公式発表(IR)でご確認ください。
塩野義のイントラバイオ買収は何が決まったのか
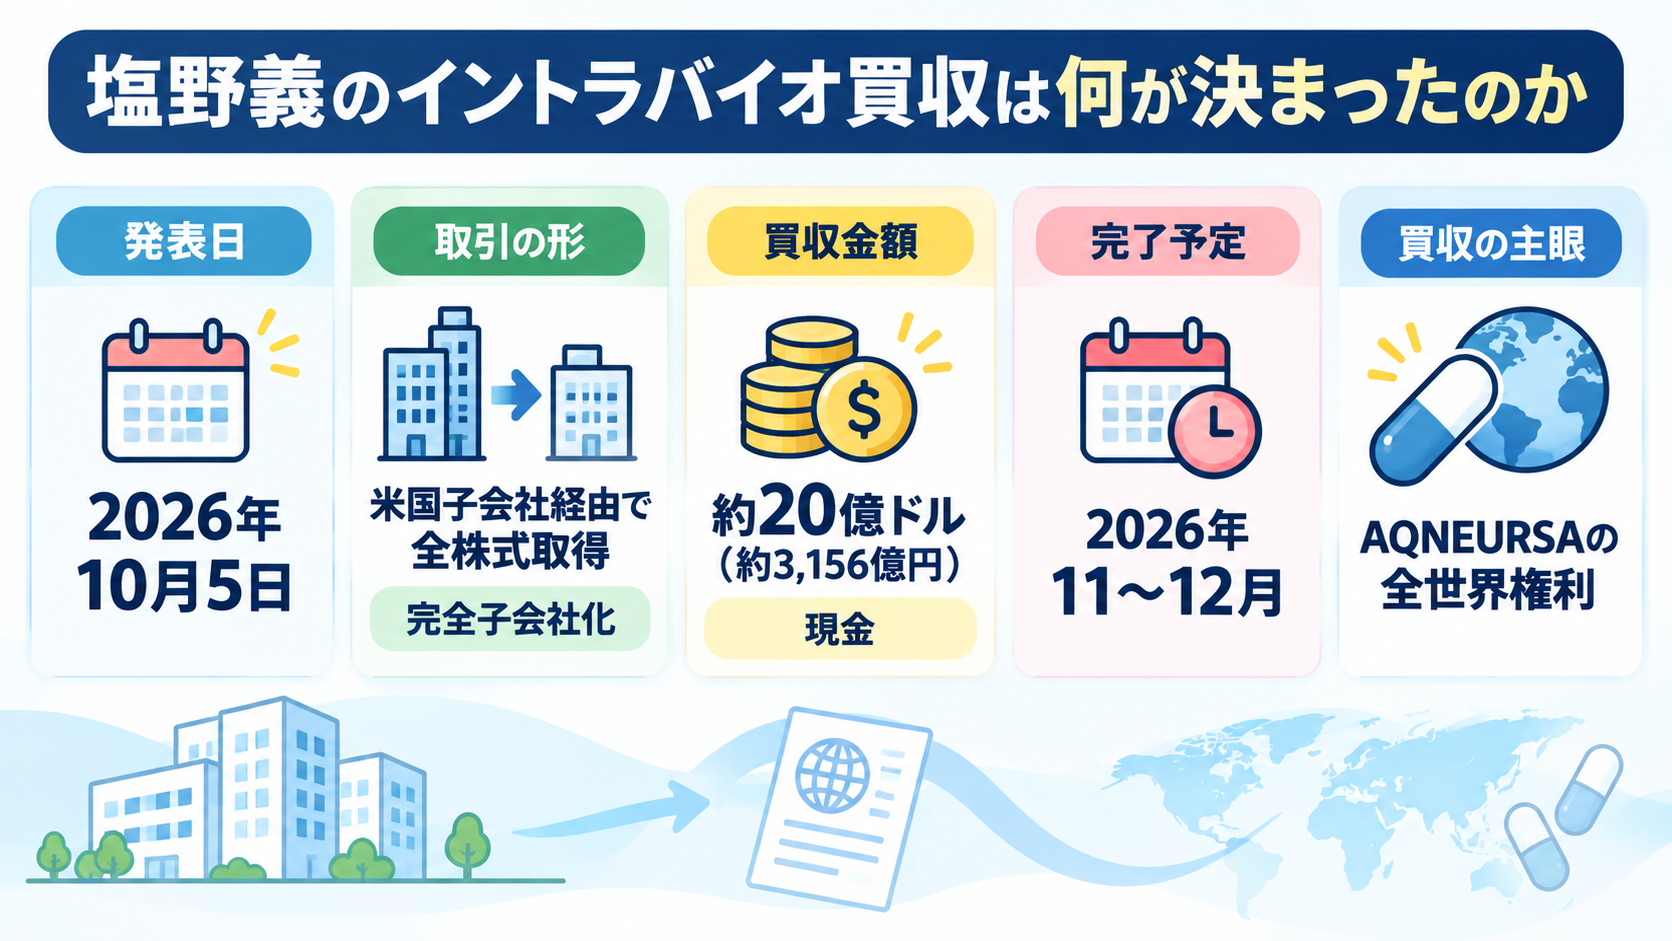
結論から言うと、塩野義は米国子会社のShionogi Inc.を通じてIntraBioの全株式を現金約20億ドルで取得し、完全子会社にします。
完了は2026年11〜12月の予定で、各国の競争法の待機期間と規制当局の承認が条件です。
主眼はニーマン・ピック病C型(NPC)などの治療薬AQNEURSA(レバセチルロイシン)の全世界での権利です。
この章でわかること
- 買収の条件と完了時期
- 狙いはAQNEURSAの全世界権利
- エダラボンから続く米国の希少疾患事業の流れ
- 取得価額の読み方と、報道で食い違っている点
買収の条件と完了時期
まずは事実を表にまとめます。
| 項目 | 内容 |
|---|---|
| 発表日 | 2026年10月5日 |
| 取引の形 | Shionogi Inc.が全株式を取得し、完全子会社化 |
| 金額 | 約20億ドル(約3,156億円)の現金。報道では全額前払い(upfront) |
| 完了予定 | 2026年11〜12月(競争法の待機期間満了・規制当局の承認が条件) |
| 業績への影響 | 2027年3月期の連結業績への影響は精査中 |
金額は塩野義の公式発表で、前払い(upfront)の20億ドルとされています。円換算の約3,156億円は、解説記事(the-shashi)が1ドル157.78円で計算した数字です。
また、BioSpectrum Asiaなど海外メディアも「20億ドルの前払い」と伝えており、国内外の報道でこの点は一致しています。
国内の動きはAnswersNewsのニュースまとめでも確認できます。
狙いはAQNEURSAの全世界権利
AQNEURSAは、NPCの神経症状の治療薬として米国で2024年にFDA(米国食品医薬品局)の承認を受け、EUでも2026年1月に承認された薬です。
さらに2026年9月18日には、毛細血管拡張性運動失調症(A-T)への適応拡大が米国で承認されたと報じられています(BioSpectrum Asia)。
EUのA-Tについては審査中とされています。
IntraBio自体は2015年設立で、現在は米テキサス州オースティンが拠点です。
2025年12月期の売上は約6,787万ドルです(塩野義の公式発表。BioPharma Diveも約6,800万ドルと報じています)。
つまり、塩野義は「すでに売れ始めている希少疾患薬」と、それを動かしてきた人材・ノウハウを丸ごと取りにいった形です。
エダラボンから続く米国の希少疾患事業の流れ
今回の買収は単発ではありません。
塩野義は2025年12月に、ALS(筋萎縮性側索硬化症)治療薬エダラボン(Radicava)のグローバル権利を田辺ファーマから取得することで合意し、2026年4月に移管が完了しています。
米国には事業会社が立ち上がり、従業員は143名と開示されています(the-shashi)。
これまでの塩野義の米国ポートフォリオは、Xocovaなど感染症薬が中心でした。
そこに「エダラボン→AQNEURSA」と希少疾患が2段重ねで入ってくるため、BioPharma Diveも希少疾患が同社の将来で大きな役割を持つとみています。
なお、エダラボンの権利元は田辺ファーマです。
取得価額の読み方
塩野義の公式発表によると、IntraBioの2025年12月期の純資産は約1億4,455万ドルです。取得価額の20億ドルは、これの約13.8倍にあたります(公式発表の数字から当サイトで計算)。
同社は公式発表の財務実績で、2025年12月期に約3,529万ドルの営業損失を計上していて、「利益で回収する買収」というより「今後の成長に先行して投資する買収」と読むのが自然です。
ここで一つ、数字の読み方の注意があります。
IntraBioには2020年のTetra Therapeutics買収由来の候補薬(zatolmilast)があり、脆弱X症候群を対象にしています。
BioPharma Diveは「第3相試験中」と書いていますが、MedCity Newsは「今年5月に第3相2本が不成功だった」と伝えています。
報道によって書き方が分かれているうえ、塩野義の公式発表にはこの候補薬の記載がありません(臨床プログラムとしてはPompe病、脆弱X症候群、Jordan症候群が挙げられています)。現状は今後の開示で確認が必要です。
この買収の中身は「既に売れているAQNEURSA」であって、「大型パイプラインが山ほどある」わけではないという点は、求人への影響を考えるうえで押さえておきたいところです。
正直、買収ニュースって「大型買収=開発人員をバンバン増やす」って連想しがちなんですよね。でも製品がもう売れている会社を買うなら、まず増えるのは営業・メディカル・薬事のほうで、治験の人手は話が別なんです。ここは過度に期待しない方がいいですよ。
希少疾患の治験はCRAの仕事をどう変えるのか
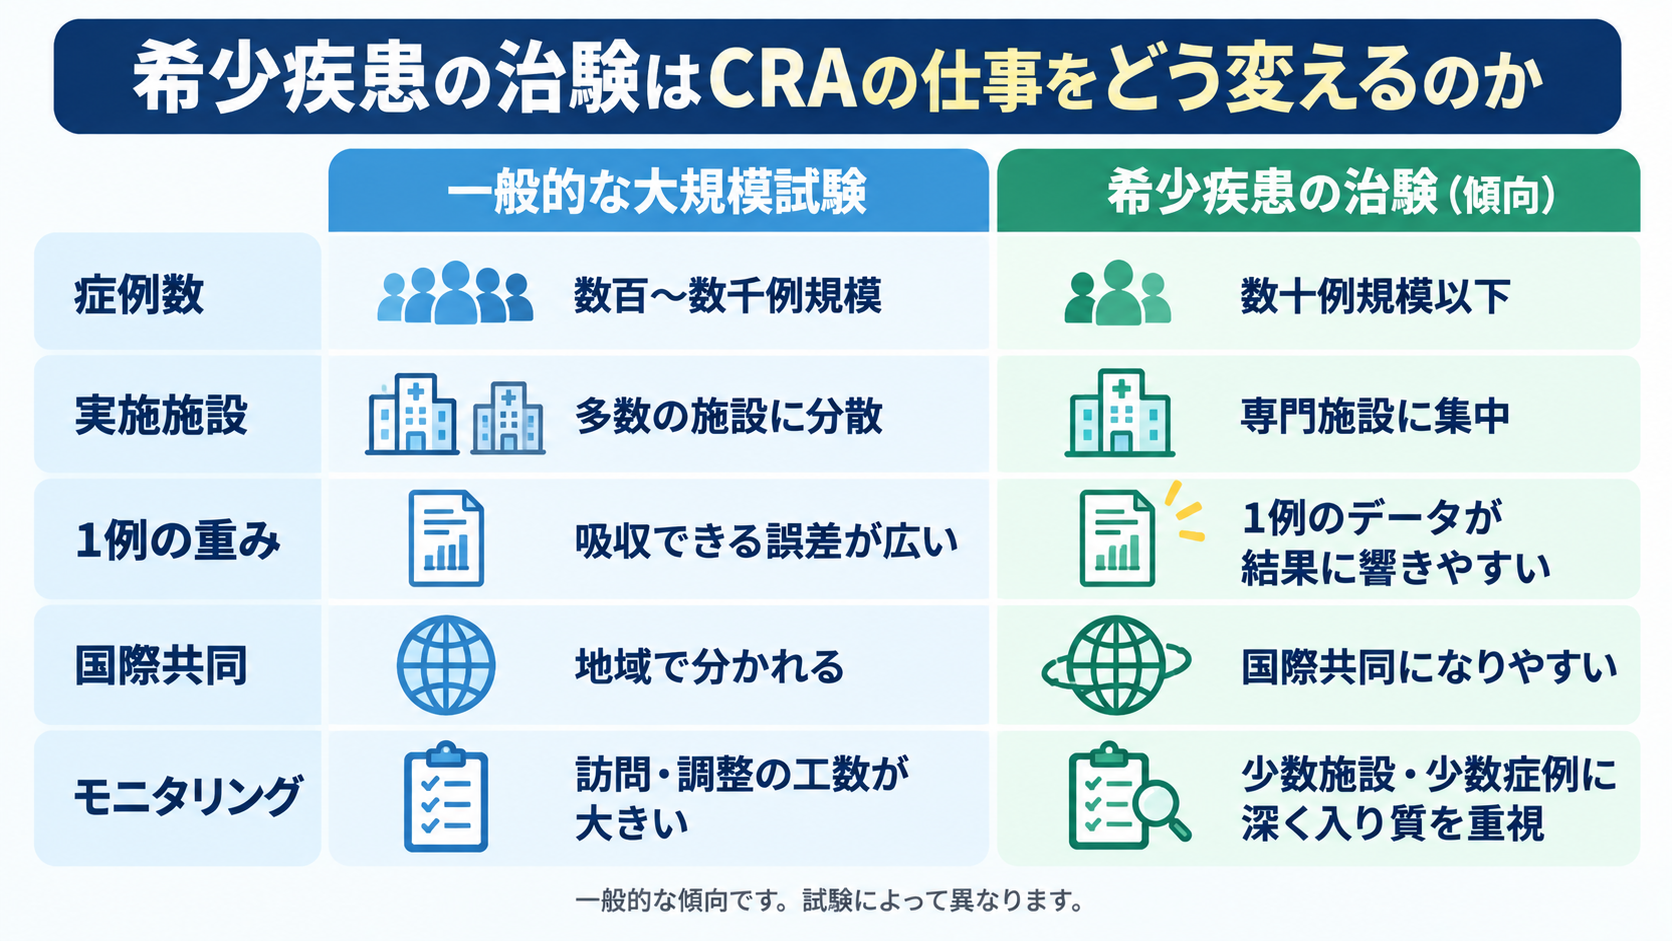
結論として、希少疾患の治験は「担当する症例数が少ないぶん、1例あたりの責任とコミュニケーションの密度が上がる」仕事です。
モニタリングの回数や施設数は減る傾向でも、楽になるとは限りません。
以下は私の現場感覚と、公開されている資料にもとづく一般的な傾向です。
個別の試験で必ずこうなるという話ではありません。
この章でわかること
- 症例数が少ないと「1例の重み」が変わる
- 実施施設が限られ、患者さんは遠くから来る
- 国際共同開発と患者団体との距離
- モニタリングの比重はどう変わるか
症例数が少ないと「1例の重み」が変わる
希少疾患では、患者数そのものが少ないため、治験に必要な参加者を集めること自体が難しいとされています。
集まらないと治験期間が延び、コストがかさみ、開発の断念につながるケースもあります(東洋経済オンライン)。
これがCRAの実務にどう響くかというと、まず「1例の脱落」「1例のプロトコール逸脱」が、試験全体のデータに占める重みが大きく変わります。
数百例規模の試験なら吸収できる誤差が、数十例規模では結果の解釈そのものに影響し得るためです。
そのため、同意取得(ICF)の手順、適格性の確認、評価項目の測定タイミングなど、当たり前の確認事項の一つ一つに、より慎重な目が求められます。
実施施設が限られ、患者さんは遠くから来る
対象者が極端に少ない疾患では、全国の患者さんに参加を呼びかける必要があり、状況に応じて国際共同試験にする必要があるとも、厚生労働科学研究の報告書で指摘されています(分担研究報告書(厚労科研))。
現場感覚で言うと、診断・診療ができる施設が限られるため、実施施設は少数の専門施設に集中しやすくなります。
すると、1施設あたりの担当症例数は増えず、むしろ「その専門医の先生と、数少ない症例をどう丁寧に進めるか」という関係性の深さが、施設運営の質を左右します。
患者さんが遠方から通院される場合は、来院スケジュールの調整や交通・宿泊の負担も、試験の継続率に響く要素になります。
国際共同開発と患者団体との距離
希少疾患は国内だけで症例を集めるのが難しいため、国際共同治験になりやすい領域です。
日本人症例が極めて少なくなる場合は、日本人集団だけで評価せず、全体集団の結果で多角的に判断する考え方もPMDA(医薬品医療機器総合機構)や厚生労働省の資料で示されています。
CRAの立場では、海外のプロジェクトチームとの英語でのやり取りが増え、日本の症例数の少なさを背景に「日本の1例の位置づけ」を説明する場面も出てきます。
また、希少疾患では患者団体が情報の窓口になっていることも多く、治験の周知や患者さんの相談といった面で連携が重要になる領域です。
CRAが直接動くというより、依頼者(スポンサー)側の担当者が窓口になるケースが一般的ですが、その橋渡しを意識しておくと動きやすくなります。
モニタリングの比重はどう変わるか
希少疾患の治験で、CRAの業務がどこにシフトしやすいかを、一般的な大規模試験と比べて整理します(あくまで一般的な傾向であり、試験によって異なります)。
| 項目 | 一般的な大規模試験 | 希少疾患の治験(傾向) |
|---|---|---|
| 症例数 | 数百〜数千例規模になりやすい | 数十例規模以下になりやすい |
| 実施施設 | 多数の施設に分散 | 専門施設に集中しやすい |
| 1例の重み | 吸収できる誤差の範囲が広い | 1例のデータが結果に響きやすい |
| 国際共同 | 地域によって有無が分かれる | 国際共同になりやすい |
| モニタリングの比重 | 施設数が多いため訪問・調整の工数が大きい | 少数施設・少数症例に深く入り、質を重視 |
| 患者さんの負担 | 通院圏内で参加しやすい | 遠方から通院されることもある |
分散型臨床試験(DCT)や遠隔モニタリングは、患者さんの来院負担を減らす手段として、希少疾患との相性が良いとされています。
ただし、導入の可否は試験デザインや各国の規制、施設の体制によって決まるため、「希少疾患だから必ず遠隔化される」というわけではありません。
希少疾患は「件数をこなすCRA」より「少ない症例を深く見られるCRA」が活きる領域、というのが私の見立てです。
買収は日本のCRA・開発職の求人や働き方にどう影響し得るのか
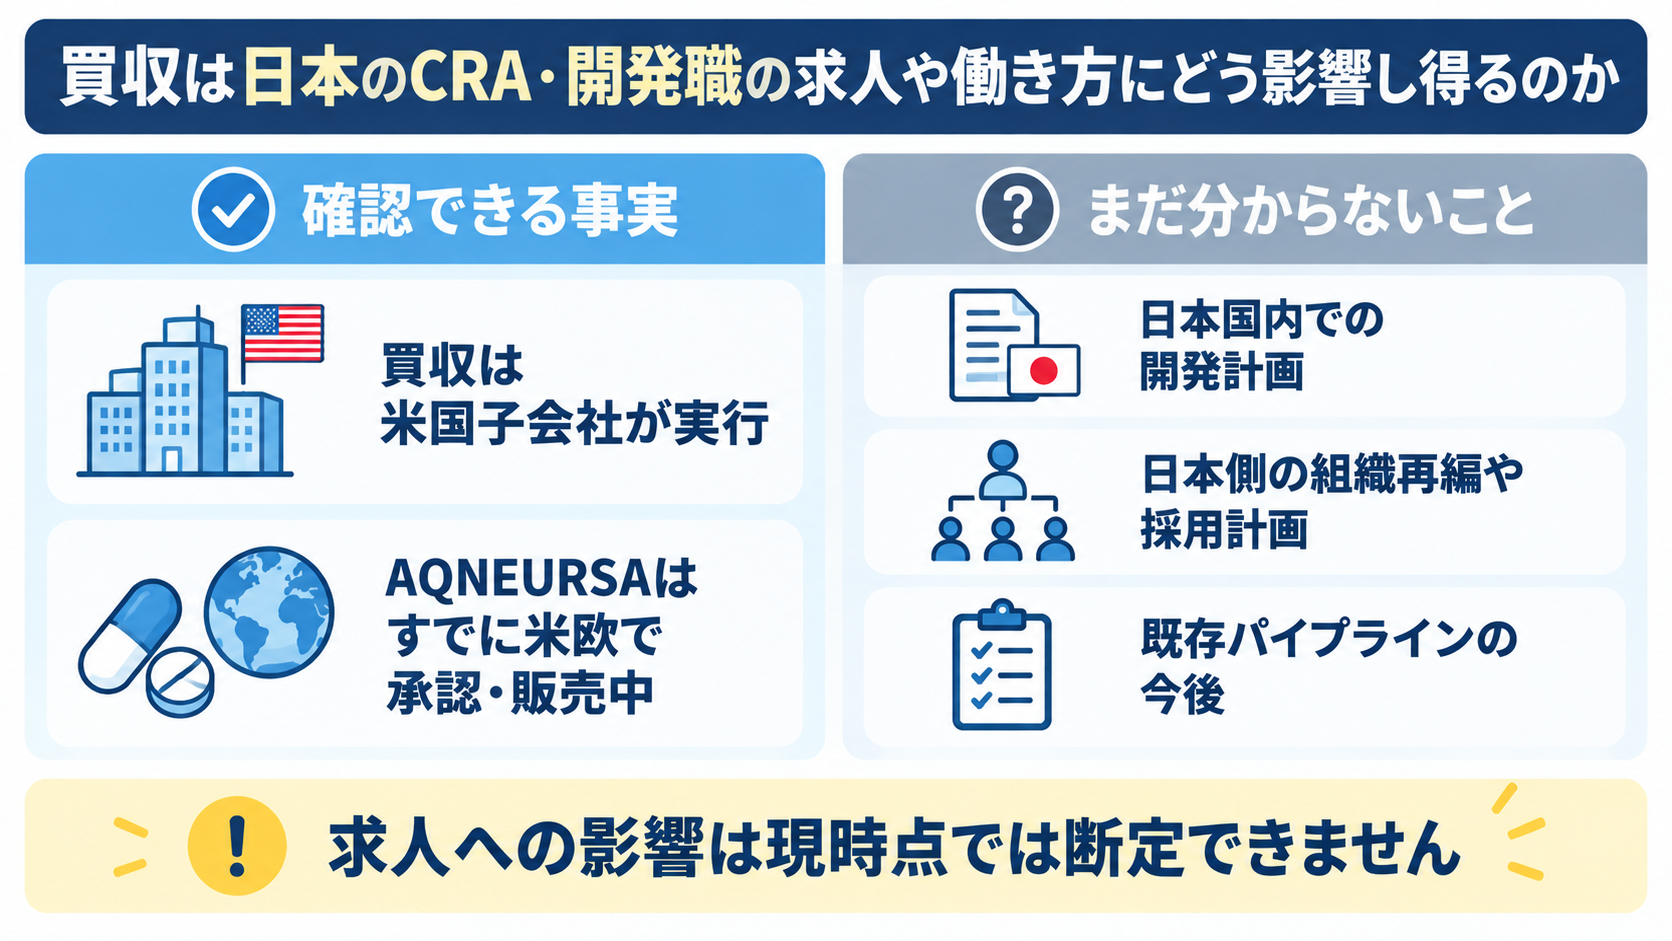
結論から言うと、現時点で「日本のCRA求人が増える」「減る」と言い切れる材料はありません。
確認できる事実と、まだ分からないことを分けて考えるのが安全です。
この章でわかること
- 確認できる事実と、まだ分からないこと
- 影響が出るとしたらどの職種か
- 期待しすぎない方がいい理由
確認できる事実と分からないこと
| 区分 | 内容 |
|---|---|
| 確認できる事実 | 買収は米国子会社が実行し、IntraBioは米国拠点の会社。エダラボンの移管後、米国にRadicava事業会社(従業員143名)が立ち上がった |
| 確認できる事実 | AQNEURSAはすでに米欧で承認済み・販売中。2025年売上は約6,800万ドルと報じられている |
| まだ分からない | 日本国内でAQNEURSAの治験・申請をどう進めるか(国内の開発計画は報道に記載なし) |
| まだ分からない | 買収後の日本側の組織再編や、CRA・開発職の採用計画 |
| まだ分からない | zatolmilastなど既存パイプラインの今後(報道間で第3相の結果が食い違う) |
影響が出るとしたらどの職種か
あくまで推測ですが、AQNEURSAの国内展開を検討するなら、順番としては、薬事・メディカルアフェアーズ・臨床開発(国内試験の要否判断)あたりから動きが出ると考えるのが自然です。
すでに海外で承認済みの薬の場合、日本での開発は、国際共同治験への参加や、日本人を対象とした追加試験の計画から検討されることが多い、というのが一般的な流れです。
そのため、影響が最初に出るとすれば、新規に大量のCRAを募集するというより、開発企画・臨床開発(デベロップメント)・薬事・PM(プロジェクトマネージャー)のような上流のポジションです。
CRO側にとっても、すぐに案件が降ってくるとは限らず、時間差があると考えておくのが無難です。
期待しすぎない方がいい理由
デメリットも正直に書きます。
まず、希少疾患は症例が少ないので、1試験あたりに必要なCRAの人数は一般的に多くなりません。
「希少疾患に強い会社=CRAをたくさん採る会社」とは限らないのです。
さらに、買収直後の会社は統合作業(PMI)に力を取られ、採用が一時的に慎重になることもあります。
逆に、組織が大きく動く時期は、既存の担当者が異動・退職して欠員が出る可能性もあります。
どちらに転ぶかは、現時点では分かりません。
外資系と内資系の勢力図の変化については、外資系製薬会社が国内シェアで内資を逆転間近の記事でも整理しています。
塩野義のように、日本企業が米国比重を高めていく動きは、その流れの一つとして読むこともできます。
完了前の今、いつ何を見ればよいのか
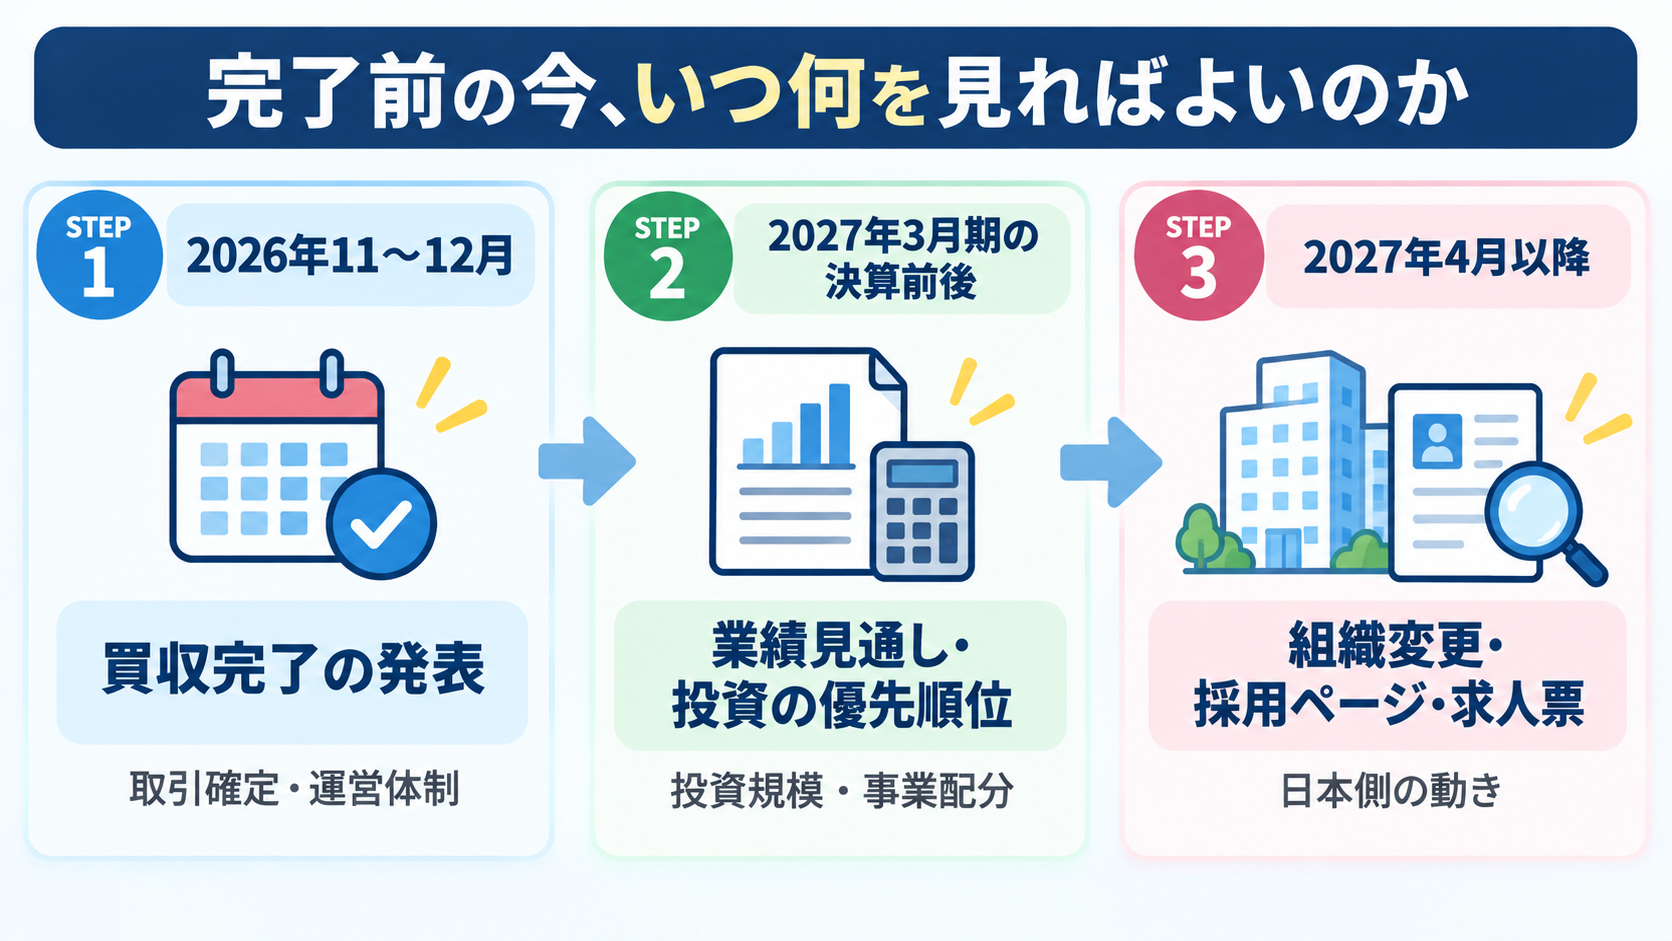
結論として、見るべきタイミングは3つです。
2026年11〜12月の買収完了、2027年3月期の業績見通しの更新、そして2027年4月以降の組織・求人の動きです。
この章でわかること
- 2026年11〜12月:買収完了の発表
- 業績見通しの更新
- 2027年4月以降:組織・求人の動き
2026年11〜12月:買収完了の発表
まず最初のチェックポイントは、買収の完了そのものです。
競争法の待機期間と規制当局の承認が条件で、完了の発表が出るまでは、取引が確定したとは言えません。
完了時に、IntraBioの運営体制(独立運営か統合か)や、塩野義のリリースで言及される日本側の関与があるかを見ておくと、方向性のヒントになります。
業績見通しの更新
塩野義は2027年3月期への影響を精査中としています。
決算発表のタイミングで、買収の影響が反映された見通しが出れば、投資の規模感と、どの事業にリソースを配分するかが見えてきます。
主要製薬の決算の読み方は、主要製薬10社の決算まとめ記事でも紹介しています。
2027年4月以降:組織・求人の動き
買収の効果が組織や求人に表れるのは、早くても新年度(2027年4月以降)になる可能性があります。
ただしこれは私の見立てで、買収後の統合作業は通常すぐには終わりません。
求人票に「希少疾患」「神経領域」「国際共同」といった言葉が増えるかどうかを、継続して見ていくのがおすすめです。
| 時期 | 見るポイント | 判断の材料 |
|---|---|---|
| 2026年11〜12月 | 買収完了の発表 | 取引確定・運営体制 |
| 2027年3月期の決算前後 | 業績見通し・投資の優先順位 | 投資規模・事業配分 |
| 2027年4月以降 | 組織変更・採用ページ・求人票 | 日本側の動き |
この買収ニュースを自分のキャリアにどう活かすか
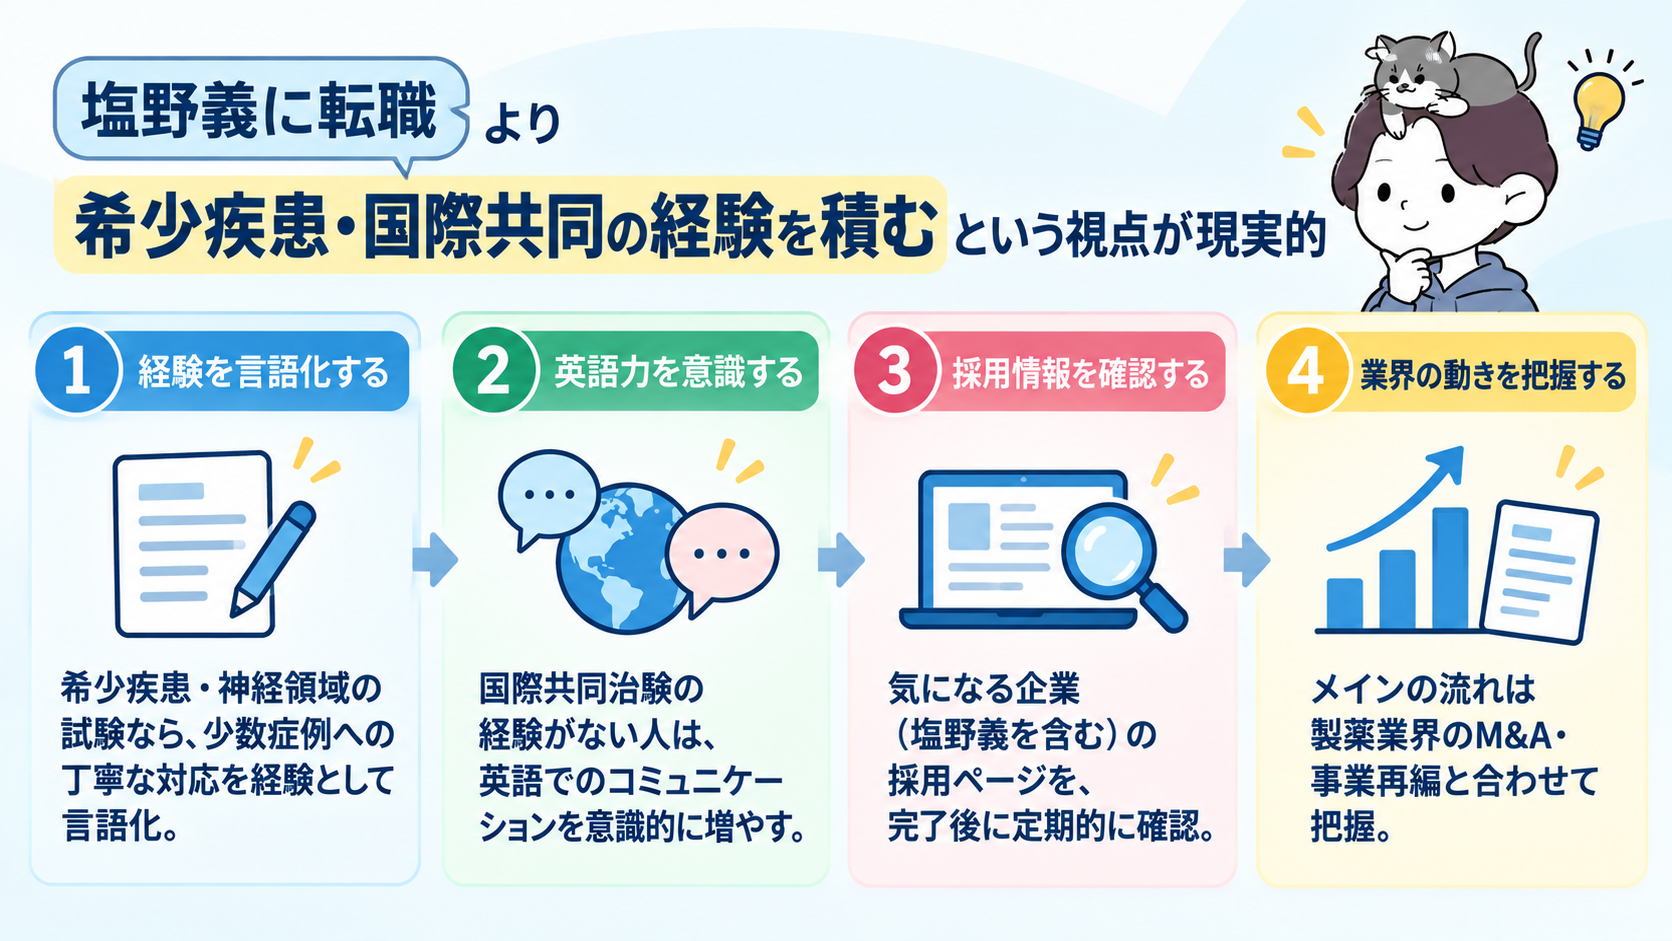
結論は、「塩野義に転職する」という発想より、「希少疾患・国際共同の経験を積む」という視点で動くのが現実的です。
ニュースはきっかけで、判断材料にすぎません。
具体的には、次のような動き方が考えられます。
- 今の担当試験が希少疾患・神経領域なら、少数症例での丁寧な対応や海外チームとのやり取りを、経験として言語化しておく
- 国際共同治験の経験がない人は、英語でのコミュニケーションを意識的に増やしておく
- 気になる企業(塩野義を含む)の採用ページを、完了後に定期的に確認する
- 全体の流れは製薬業界のM&A・事業再編を整理した記事と合わせて把握する
ニュースを見て「塩野義が大きくなるなら今のうちに!」って動く気持ちはわかるんですけど、まずは自分のスキルの棚卸しが先ですよ。希少疾患で活きるのは、症例を丁寧に見る力とコミュニケーションなので、今の現場でも磨けます。焦らなくて大丈夫です。
求人の動きを個別に確認したい場合は、複数の転職エージェントで情報を比較するのが近道です。
塩野義のイントラバイオ買収でよくある質問
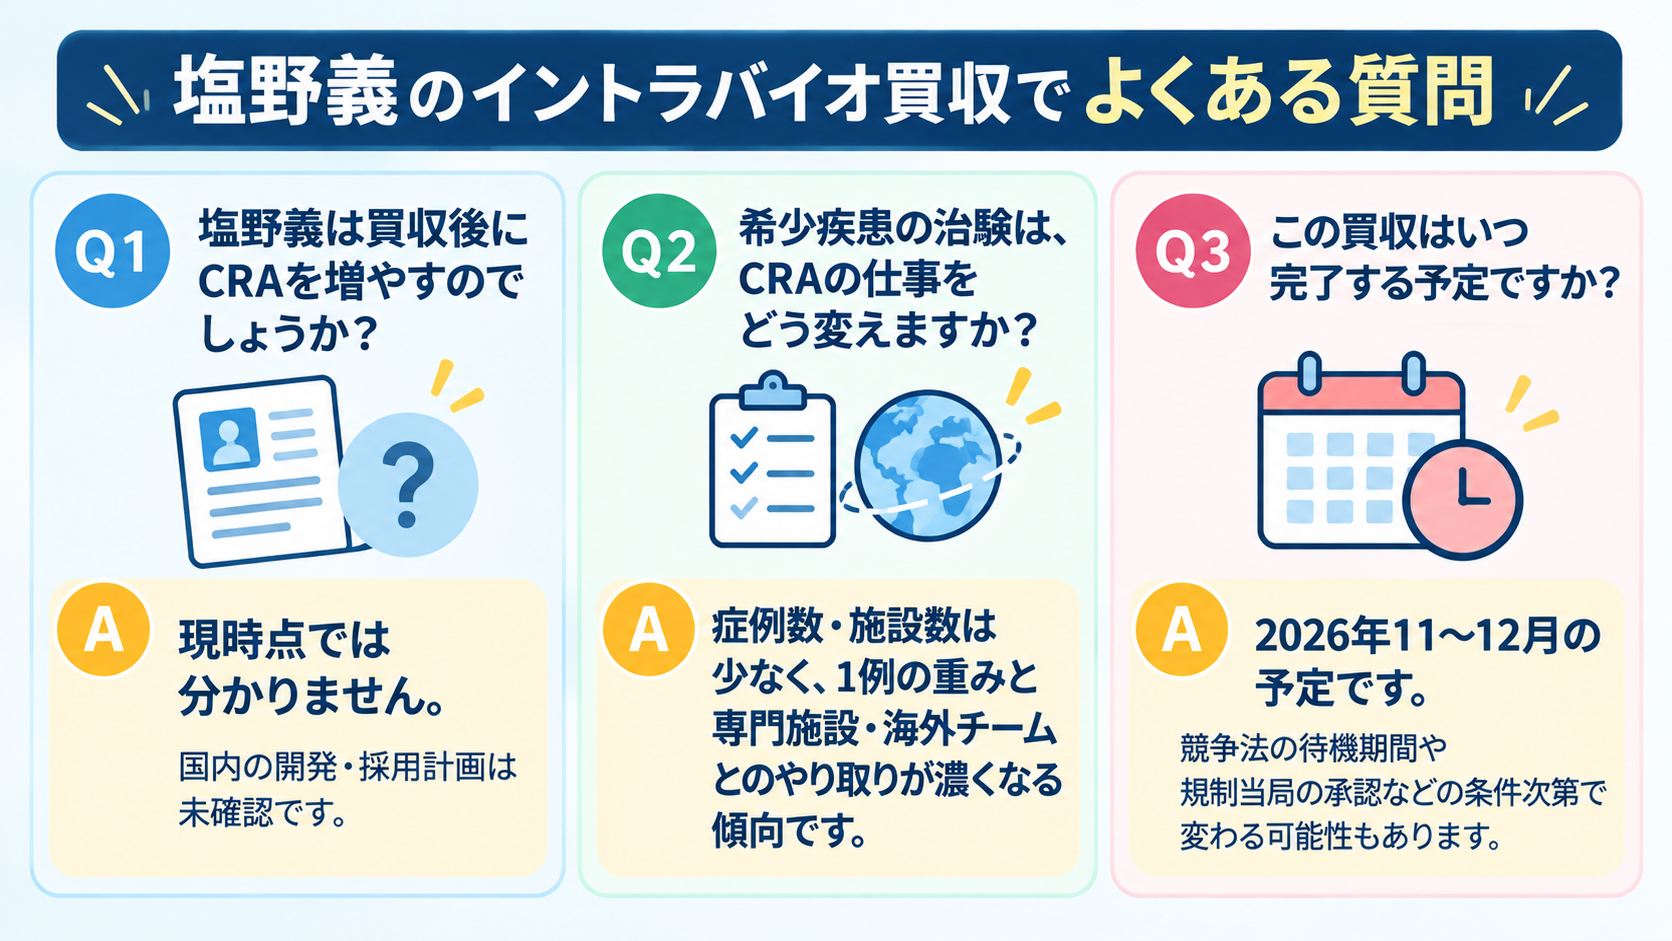
塩野義は買収後にCRAを増やすのでしょうか
現時点では分かりません。国内の開発計画や採用計画は報道で確認できておらず、AQNEURSAはすでに米欧で承認・販売されているため、最初に動くのは開発企画や薬事など上流のポジションの可能性があります。完了後の発表や採用ページを継続して確認するのが確実です。
希少疾患の治験は、CRAの仕事をどう変えますか
一般的な傾向として、担当症例数や施設数は少なくなる一方、1例あたりの重みが増し、専門施設や海外チームとのやり取りが濃くなります。件数をこなす働き方より、少ない症例を丁寧に見る力が活きる領域です。ただし試験によって異なります。
この買収は、いつ完了する予定ですか
塩野義は2026年11〜12月の完了を予定しています。競争法の待機期間と規制当局の承認が条件のため、スケジュールが変わる可能性もあります。正式な発表は塩野義のIR情報でご確認ください。